
【眼红中国空调横扫欧洲!印度豪言四年赶超,但核心部件全是“中国造”】今夏欧洲持续极端高温,空调需求迎来爆发式增长,市场询盘、销量暴涨2至3倍。凭借完善的产业链、稳定的品质、极致的性价比,中国空调强势霸占欧洲市场,2024年我国空调出口量高达8500万台,出口额突破260亿美元,稳稳垄断全球空调出口赛道。
看着中企赚得盆满钵满,印度彻底眼红,高调下场喊出抢单口号。印度政府立下宏大目标:四年内将空调年出口量从200万台暴涨至1500万—1600万台,扬言对标、赶超中国,抢占欧洲空调市场。
可冰冷的数据狠狠戳破印度的美梦:2024—2025财年,印度空调出口额仅4.35亿美元,体量不足中国的四十分之一。悬殊几十倍的差距,没有技术、没有产业链、没有产能优势,仅凭一纸口号就要弯道超车,典型的“嘴炮式产业规划”。更荒唐的是,印度一边想抢全球高端订单,一边亲手锁死自己的产业出路,操作矛盾又离谱。
一、徒有组装外壳,核心命脉完全依赖中国
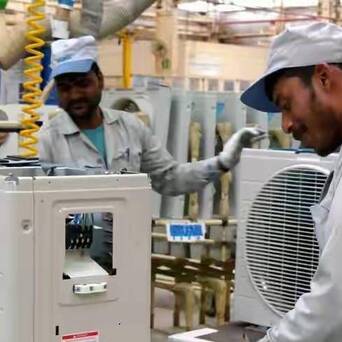
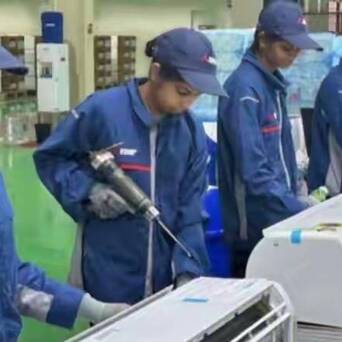
印度看似有成熟的空调组装产业,实则只是“空有外壳、没有内核”。
目前印度本土仅能量产塑料外壳、线束、基础结构件等低附加值配件,勉强完成空调整机组装。但空调最核心、决定品质与能效的关键部件,百分百依赖进口,高度绑定中国供应链。
高效变频压缩机、精密变频控制器、专用电机、高压换热器、精密轴承、高端铜管……这些支撑空调能效、稳定性、使用寿命的核心零部件,印度本土至今无法稳定量产、无法达标欧洲标准。
没有核心部件自主化,所有出口规划都是空中楼阁。印度自己也深知短板,于是推出白色家电生产挂钩激励计划,拿出补贴扶持压缩机、电机、换热器等核心零部件产业。2025年第四轮申报中,9家企业承诺投资181.6亿卢比布局零部件产能。
但投资承诺≠落地产能,纸面规划≠量产能力。从资金落地、厂房搭建、工艺调试、良品率爬坡,再到实现低成本、高能效的标准化量产,最后搭建适配欧洲市场的售后体系,中间隔着难以逾越的产业天堑。印度试图靠短期补贴速成核心产业链,完全违背制造业循序渐进的发展规律。
二、最致命昏招:核心部件进口受限,自断产业生路
产业链尚未成型、核心技术一片空白,印度却急于“自主可控”,上演了一波自杀式操作。
今年5月,印度突然调整空调压缩机进口新规:对2吨及以下空调压缩机设置进口数量上限,配额以上一年进口规模为基准,严格限制增量。政策目的直白粗暴:逼迫本土企业放弃中国进口配件,倒逼本土零部件产业快速替代。
这种“断粮式扶持”,堪称工业发展史上的荒唐操作。
就像不会游泳的人,为了逼自己学会游泳,直接扔掉所有救生圈。眼下印度本土压缩机产能缺口巨大、良品率低下、能效不达标,官方一刀切限制进口,直接导致本土空调厂商无核心零件可用,产能被迫卡壳、生产成本大幅飙升。
想扩产抢海外订单,却被政策锁死产能;想提升产品品质,却被切断优质零部件供应链。印度完美诠释了“本末倒置”:别人是产业链成熟再扩出口,印度是出口口号先行、产业基础为零、政策先拖后腿。
这一幕,和印度军工“光辉战机有机身无发动机”的窘境如出一辙:只会造外壳、拼组装,核心命脉受制于人,盲目追求自主化,最终只会落得产能停滞、产品落后的结局。
三、企业清醒、政府狂热,印度自知根本抢不过中国
政府画饼造势、高调喊口号,身处行业一线的印度本土企业,却无比清醒。
多家印度头部空调厂商公开坦言:短期内根本无力进军欧洲市场。
有企业明确表示,最快2027年夏季才敢尝试试水欧洲,因为印度空调目前完全达不到欧洲严苛的CE认证、生态设计、高能效标签标准,产品兼容性、安全性、节能性全面落后。
还有从业者直言,中国空调对印度拥有15%—18%的天然成本优势。如今印度压缩机进口受限,零部件成本持续上涨,本土空调性价比进一步崩塌,和中国产品的差距只会越拉越大。
更关键的是,欧洲消费者追求稳定品质、高能效、快速交付、完善售后。中国空调能接住欧洲爆单,是几十年沉淀的完整产业链、成熟品控、规模化产能、全球售后体系共同支撑的结果,绝非短期跟风、盲目扩产就能替代。
反观印度,产品没有认证、能效不达标、成本无优势、交付无保障、售后体系空白,仅凭一腔野心,根本无法撼动中国在欧洲的市场地位。
四、认清现实:深耕本土才是出路,对标中国纯属痴心妄想
客观来说,印度空调产业并非毫无机遇。
印度人口基数庞大、夏季极端高温频发、国内空调普及率极低,本土内需市场潜力巨大。踏踏实实深耕本土、补齐产业链短板、打磨产品技术、完善零部件配套,才是印度家电产业稳步发展的正道。
可印度偏偏摒弃务实发展路线,看着中国海外爆单就心态失衡,急于弯道超车、急于对标抢单、急于证明“印度制造”。

顺配网提示:文章来自网络,不代表本站观点。


